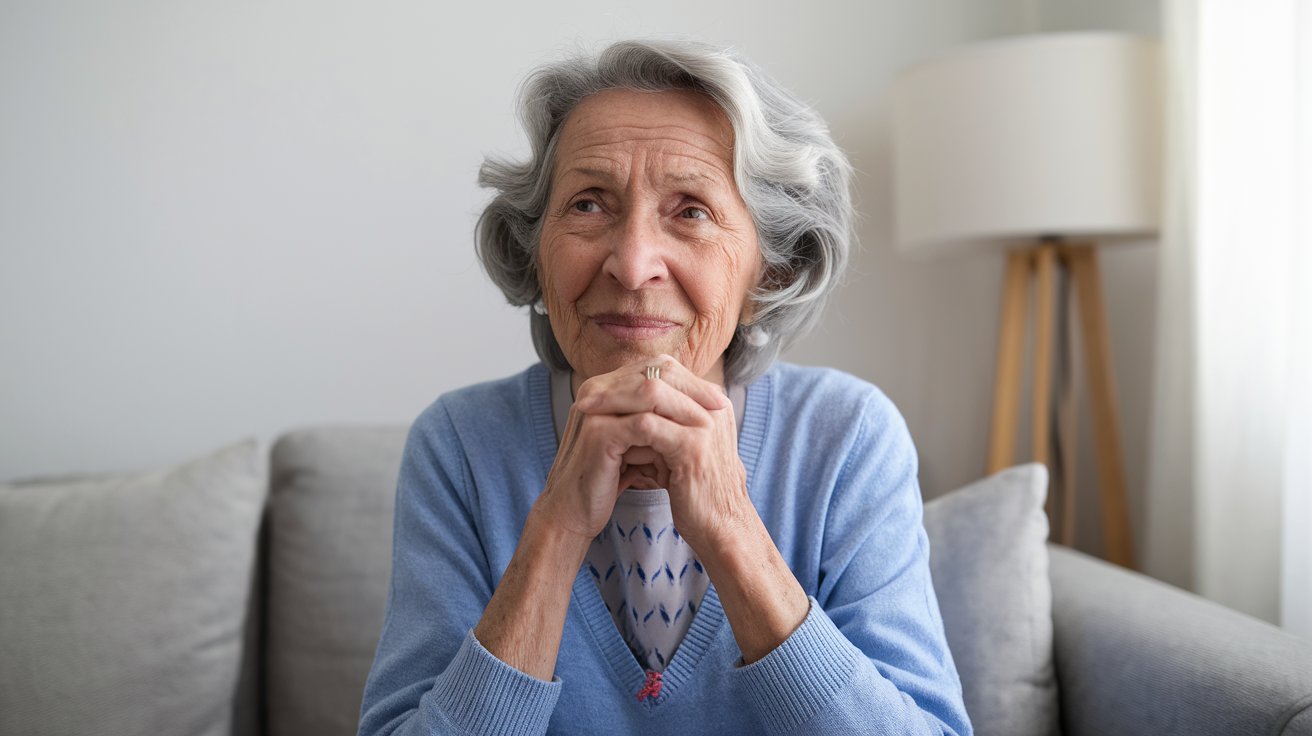

Dona Maria, uma aposentada de 72 anos, sempre viveu uma vida simples e tranquila.
Seu apartamento, comprado há anos, era seu refúgio, e a pensão, apesar de modesta, cobria as contas.
No entanto, um imprevisto de saúde de seu neto, que precisava de um tratamento caro e urgente, virou sua vida de cabeça para baixo. Ela se viu diante de um dilema: como ajudar sem comprometer sua estabilidade financeira? A princípio, a ideia de fazer um empréstimo parecia assustadora e cheia de riscos.
Ela ouviu sobre o empréstimo consignado para aposentados, mas a palavra “empréstimo” a fazia ter calafrios. Sua primeira reação foi descartar a ideia, temendo cair em juros altíssimos e acabar endividada na terceira idade. Contudo, ao ver o desespero do filho e do neto, Dona Maria decidiu que precisava agir e, em vez de desistir, resolveu investigar a fundo.
Ela pediu ajuda a uma vizinha mais jovem, que a orientou a pesquisar em sites confiáveis e entender as particularidades dessa modalidade de crédito. O que Dona Maria descobriu depois surpreendeu a todos. Ela percebeu que o financiamento consignado era bem diferente dos empréstimos tradicionais.
Com taxas de juros mais baixas, por ser descontado diretamente do benefício, e um processo mais simplificado, era uma opção segura se usada com sabedoria. Ela fez diversas simulações, comparou as ofertas de diferentes instituições financeiras e, com o aval da família, tomou a decisão.
Ela ajudou o neto, quitou o empréstimo em parcelas que cabiam perfeitamente no seu orçamento e ainda se sentiu orgulhosa por ter tomado a melhor decisão, sem se precipitar.
Financiamento Consignado Para Aposentados: Vale a Pena?
A história de Dona Maria é um exemplo de como o financiamento consignado para aposentados pode ser uma ferramenta útil para realizar sonhos ou resolver imprevistos, desde que usado com responsabilidade. A dúvida de Dona Maria é a mesma de milhares de pessoas: será que vale a pena?
O que a maioria não sabe é que essa modalidade de crédito tem características únicas que a diferenciam de outros tipos de empréstimos, e que podem ser a chave para uma decisão segura e inteligente.
O financiamento consignado, também conhecido como empréstimo consignado, tem como principal característica o desconto das parcelas diretamente na folha de pagamento ou no benefício.
No caso de aposentados e pensionistas do INSS, as parcelas são descontadas diretamente do benefício, antes mesmo do dinheiro cair na conta. Essa garantia de pagamento para o banco ou instituição financeira faz com que as taxas de juros sejam bem mais baixas em comparação com as de um empréstimo pessoal tradicional, por exemplo.
Como Qualquer Pessoa Pode Fazer o Mesmo
O principal benefício de um financiamento consignado é o baixo custo. Por ter um risco menor de inadimplência (já que o pagamento é automático), os bancos podem oferecer condições muito mais favoráveis. No entanto, é crucial ter atenção a um ponto: a margem consignável.
Existe um limite de quanto do seu benefício pode ser comprometido com o consignado, geralmente 35%, sendo 30% para empréstimos e 5% para cartão de crédito consignado. Esse limite existe para proteger o consumidor e garantir que ele não comprometa toda a sua renda.
Para fazer a escolha certa, é importante entender que o empréstimo consignado não é isento de cuidados. A decisão de contratar um deve ser feita com base em uma necessidade real e um planejamento financeiro cuidadoso.
Não se trata apenas de ter acesso ao dinheiro, mas de garantir que as parcelas caberão no seu orçamento sem sufocar as despesas essenciais. A regra de ouro é: pesquise, compare e só contrate se tiver certeza de que a parcela mensal não vai comprometer o seu padrão de vida.
Dê o Primeiro Passo Agora
Se você é aposentado ou pensionista e está pensando em contratar um financiamento consignado, siga estas dicas para fazer a melhor escolha:
- Consulte a sua margem consignável: Antes de ir a qualquer banco, verifique qual o valor exato da sua margem. Você pode fazer isso no site ou aplicativo Meu INSS, com seu login e senha. Isso evita que você caia em propostas que prometem mais do que é permitido e ajuda a planejar o valor que você pode de fato pegar emprestado.
- Compare as taxas de juros: Não aceite a primeira oferta. Pesquise as condições de diferentes instituições financeiras. Bancos e financeiras costumam ter taxas de juros diferentes para o financiamento consignado. Você pode usar simuladores online ou ir a agências para conseguir propostas e compará-las. Lembre-se, um pequeno percentual pode fazer uma grande diferença no valor total pago no final do contrato.
- Tenha cuidado com a burocracia: O processo de consignado pode ser simples, mas é essencial ler o contrato com atenção. Verifique o Custo Efetivo Total (CET), o prazo de pagamento, o valor das parcelas e se há algum seguro ou taxa extra sendo cobrado. Não assine nada sem entender cada cláusula, e se tiver dúvidas, peça ajuda a alguém de confiança.
Curtiu a história? Imagina você no lugar dela… Compartilha com um amigo que tá precisando disso!